Depuis la fin de l'été, les taux de crédit immobilier remontent. Pour comprendre pourquoi, et ce que cela change pour votre projet, nous avons suivi le chemin d'un taux, depuis la Banque centrale européenne jusqu'à l'offre de prêt d'un couple d'acquéreurs.
Claire et Thomas sont des personnages imaginés pour cet article. Les chiffres cités proviennent de sources publiques et sont arrêtés au 1er octobre 2026. Une nouvelle analyse sera publiée après le vote du budget à l'Assemblée nationale, le 17 novembre 2026.
Chapitre 1Un jeudi de septembre, à Francfort
Le 10 septembre 2026, à Francfort, le conseil des gouverneurs de la Banque centrale européenne prend une décision technique en apparence : son taux de dépôt passe de 2,25 % à 2,50 %. C'est la deuxième hausse de l'année. L'inflation de la zone euro est remontée à 3,3 % en août, portée par un baril de pétrole repassé au-dessus de 100 dollars avec le conflit au Moyen-Orient.
Ce jour-là, à quelques centaines de kilomètres, Claire et Thomas visitent un trois-pièces avec balcon. Ils ont un apport, deux salaires stables et une simulation faite au printemps. Ils ne le savent pas encore, mais la décision prise à Francfort va finir par se retrouver dans leur offre de prêt.
Chapitre 2Le grossiste de l'argent
Pour comprendre le lien, il faut regarder une banque comme un commerçant. Elle achète l'argent « en gros » sur les marchés financiers, puis le revend « au détail » à ses clients, en ajoutant une marge qui couvre ses frais et ses risques.
Claire et Thomas vont emprunter sur 25 ans. Pourtant, un prêt immobilier vit en moyenne 7 à 8 ans : on revend, on déménage, on renégocie. Pour figer le coût de l'argent qu'elle prête sur cette durée, la banque utilise un contrat de couverture appelé swap 7 ans. C'est son prix de gros. Il est passé d'environ 2,5 % en septembre 2025 à 3,64 % le 29 septembre 2026.
Un autre indicateur pèse dans le décor : l'OAT 10 ans, le taux auquel l'État français emprunte. Fin septembre, il atteint environ 4,75 %, son plus haut niveau depuis 2008. Une moitié de cette hausse touche toute l'Europe. L'autre moitié est propre à la France : les investisseurs demandent une prime pour prêter à un pays dont la dette approche 119 % de sa richesse annuelle, qui vote un budget difficile en novembre et prépare une élection présidentielle au printemps.
Chapitre 3Le coussin des banques
Si le prix de gros a pris plus d'un point en un an, le prix de détail a beaucoup moins bougé. Le taux moyen des crédits immobiliers est passé de 3,06 % en juin 2025, son point bas, à 3,31 % en août 2026 (Observatoire Crédit Logement/CSA). Les banques ont absorbé l'essentiel de la hausse en rognant leurs marges, pour continuer à prêter et tenir leurs objectifs de l'année.
Sur vingt ans, le taux payé par les emprunteurs se situe en moyenne un point au-dessus du swap 7 ans. Fin septembre, il se trouve environ 0,3 point en dessous. Cette situation s'est déjà produite deux fois, en 2007 et en 2022. À chaque fois, les taux des emprunteurs ont fini par rattraper leur retard dans les six à douze mois suivants.
Le rattrapage a commencé. En septembre, la plupart des banques ont relevé leurs barèmes de 0,10 point, certaines jusqu'à 0,30 point.
Chapitre 4Ce que cela représente pour Claire et Thomas
Claire et Thomas souhaitent emprunter 250 000 € sur 25 ans. Voici ce que donnent trois niveaux de taux, hors assurance.
| 250 000 € sur 25 ans | 3,50 % | 3,90 % | 4,50 % |
|---|---|---|---|
| Mensualité | 1 252 € | 1 306 € | 1 390 € |
| Coût total des intérêts | 125 500 € | 141 700 € | 166 900 € |
| Montant empruntable avec 1 252 € par mois | 250 000 € | 239 600 € | 225 200 € |
Exemple illustratif, mensualités constantes, hors assurance et frais.
Entre 3,50 % et 3,90 %, l'écart représente 54 € par mois. Dit autrement, à budget mensuel identique, le couple pourrait emprunter près de 10 400 € de moins. Sur un bien dont le prix se négocie, la différence se ressent.
En octobre 2026, les taux négociés s'établissent autour de 3,50 à 3,60 % sur 20 ans et 3,60 à 3,70 % sur 25 ans. Les dossiers les plus solides obtiennent encore 3,00 % sur 20 ans et 3,10 à 3,30 % sur 25 ans. Les écarts régionaux atteignent près d'un demi-point.
Chapitre 5Et la suite de l'histoire ?
Personne ne connaît la fin avec certitude. Notre équipe a construit trois scénarios à partir des données disponibles au 1er octobre 2026, en les recoupant avec les projections de plusieurs observateurs du marché.
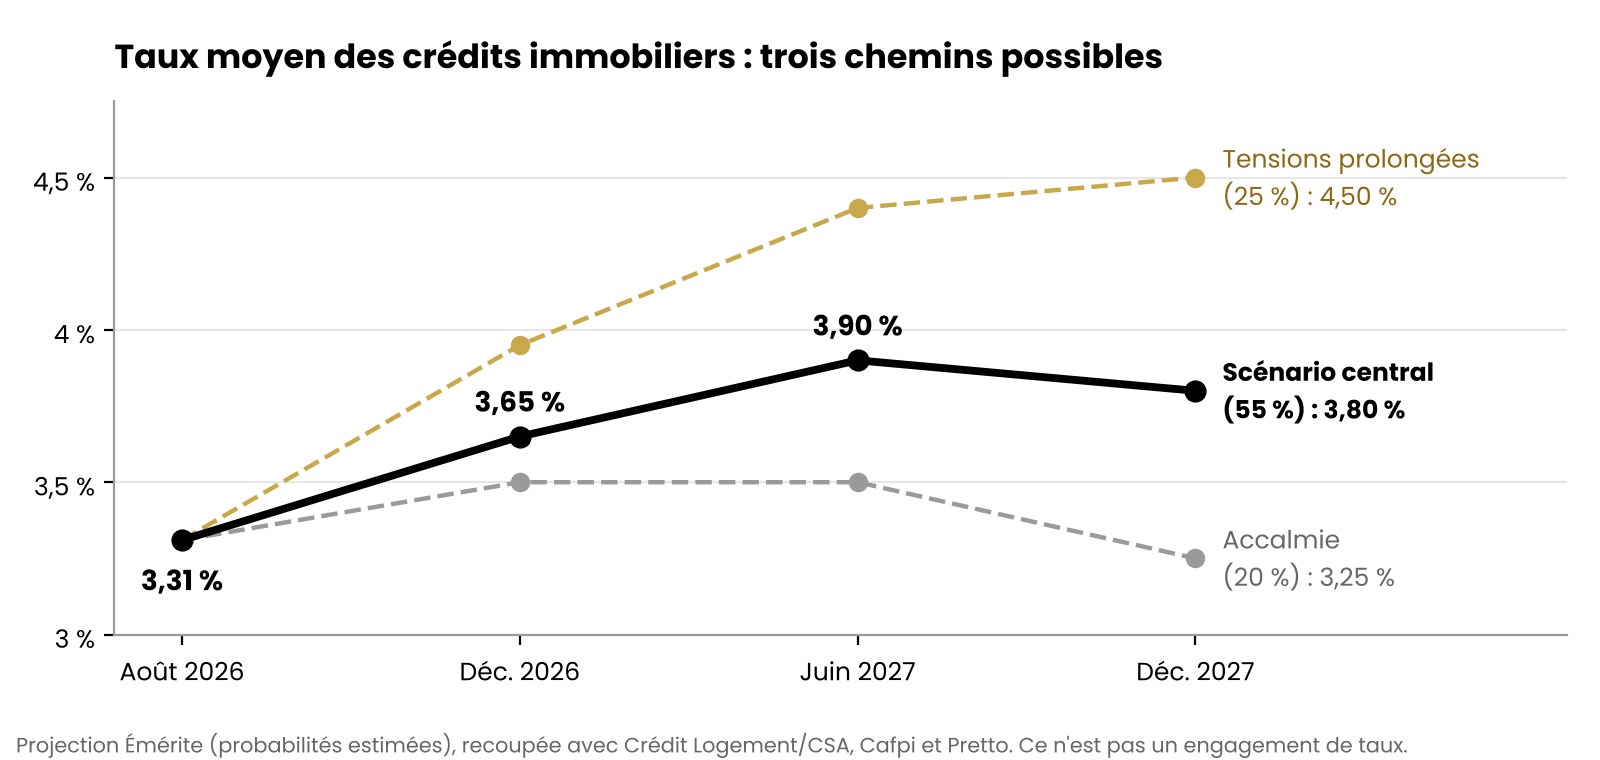
Le scénario le plus probable (estimé à 55 %) est celui d'une remontée progressive : un taux moyen autour de 3,65 % en décembre 2026, un point haut entre 3,80 % et 4,05 % vers le milieu de 2027, puis une légère détente en fin d'année, avec une première baisse attendue des taux de la BCE. Un scénario de tensions prolongées (25 %) porterait le taux moyen vers 4,50 % fin 2027 si le budget était rejeté ou si les tensions sur le pétrole duraient. Un scénario d'accalmie (20 %) le ramènerait vers 3,25 %.
Trois dates écriront les prochains chapitres : le vote du budget de l'État le 17 novembre 2026, la réunion de la BCE de mi-décembre, où une dernière hausse est probable, et l'élection présidentielle d'avril-mai 2027.
Le premier de ces chapitres est tout proche. Nous publierons une nouvelle analyse après le vote du budget à l'Assemblée nationale, le 17 novembre 2026, avec des scénarios et des probabilités mis à jour.
Pour garder la mesure
Un taux de 3,5 à 4 % correspond aux niveaux de 2010-2012, une période où le marché immobilier fonctionnait normalement. Le mouvement en cours reste très éloigné de celui de 2022-2023, quand les taux avaient pris plus de trois points en deux ans.
Chapitre 6Ce qui reste entre les mains des emprunteurs
Claire et Thomas ne décideront ni de la politique de la BCE, ni du vote du budget. Une partie de leur taux dépend pourtant d'eux. Au deuxième trimestre 2026, les emprunteurs au profil le plus solide obtenaient 2,84 à 2,93 %, contre 3,40 à 3,70 % pour les dossiers plus fragiles. Près d'un point d'écart, pour un même marché.
- Préparer son dossier en amont. La banque regarde l'ensemble : stabilité des revenus, apport, épargne restante après l'achat et tenue des comptes dans les mois qui précèdent.
- Faire le point sur sa capacité d'emprunt avant de faire une offre. Une simulation datant du printemps ne reflète plus les barèmes d'aujourd'hui.
- Regarder le coût total. Le TAEG intègre l'assurance et les frais, et ne peut dépasser le taux d'usure (5,40 % pour les prêts de 20 ans et plus au 1er octobre 2026). Le choix de l'assurance emprunteur peut faire la différence.
- Faire confirmer les conditions par écrit, avec leur durée de validité, et viser une émission d'offre rapide.
- Mettre l'idée d'attendre en perspective. Aucun de nos scénarios ne prévoit de retour sous 3,25 % avant fin 2027. À l'inverse, rien ne justifie de se précipiter sur un bien qui ne convient pas : l'ajustement attendu reste graduel.
Épilogue
Dans notre histoire, Claire et Thomas ont refait leur simulation la semaine suivante, rassemblé leurs pièces et présenté un dossier complet. La décision de Francfort a bien atteint leur offre de prêt. Leur préparation, elle, a pesé autant que les marchés dans le taux obtenu.
Et pour votre projet ?Se faire accompagner, concrètement
Préparer un dossier, choisir la bonne banque pour son profil, comparer les assurances, sécuriser les conditions par écrit : c'est le travail quotidien d'un courtier. Les dossiers accompagnés par les conseillers Émérite affichent un taux de transformation supérieur à la moyenne, c'est-à-dire qu'une plus grande part des demandes que nous présentons aux banques aboutit à une offre de prêt.
Que vous soyez en pleine recherche, sur le point de faire une offre ou simplement curieux de connaître votre capacité d'emprunt avec les barèmes d'aujourd'hui, un conseiller Émérite peut faire le point avec vous.
Sources : Banque centrale européenne, Banque de France, INSEE, Observatoire Crédit Logement/CSA, Investing.com, BlueGamma, Pretto, Cafpi. Données arrêtées au 1er octobre 2026 ; nouvelle analyse après le vote du budget du 17 novembre 2026. Les scénarios présentés sont des projections et ne constituent ni un conseil en investissement ni un engagement sur l'évolution des taux. Les taux cités sont indicatifs et varient selon le profil, la durée, la région et la banque.
Émérite Financements & Assurances - Réseau de courtier en crédit immobilier et professionnel - SAS au capital de 10 000 € RCS Paris 934 245 465 - ORIAS COBSP COA 24008701 - Siège social : 19 rue de Turin 75008 Paris ; siège administratif (notamment pour tout courrier) : 14 rue de Moscou 75008 Paris. www.emerite-groupe.com - contact@emerite-groupe.com - TEL : 01.82.83.31.60.
Sous le contrôle de l'Autorité de Contrôle Prudentiel et de Résolution (ACPR), 4 Place de Budapest - CS 92459 - 75436 Paris Cedex 09 (www.acpr.banque-france.fr) – Émérite Financements & Émérite Pro sont des sociétés du Groupe Émérite. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.